Redução de IRPJ na Sudene e na Sudam: como funciona e como pedir

O principal incentivo fiscal do Nordeste e da Amazônia Legal reduz o Imposto de Renda de empresas com projeto aprovado, por 10 anos. Entenda quem pode pedir, o que mudou com a LC 224 e por que antecipar o pleito agora.

Por André Medeiros, sócio fundador da MDS · Atualizado em

01 · O que é

Dois incentivos de IRPJ, duas áreas do país.

A Sudene e a Sudam são superintendências federais de desenvolvimento regional. As duas concedem os mesmos incentivos de IRPJ, cada uma na sua área de atuação, e eles podem ser pedidos separadamente ou em conjunto.

01

Redução de 67,5% do IRPJ

Reduz o Imposto de Renda calculado sobre o lucro da exploração, que é o lucro da atividade incentivada, por 10 anos. Vale para empresas de setores prioritários com projeto aprovado. O percentual era de 75% até 2025 e passou a 67,5% em 2026, com a LC 224.

02

Reinvestimento

Parte do IRPJ devido volta para a empresa. Com aprovação do órgão, o valor é depositado no BNB (Sudene) ou no Basa (Sudam) e aplicado em máquinas e equipamentos do próprio projeto. Pode ser somado à redução de IRPJ.

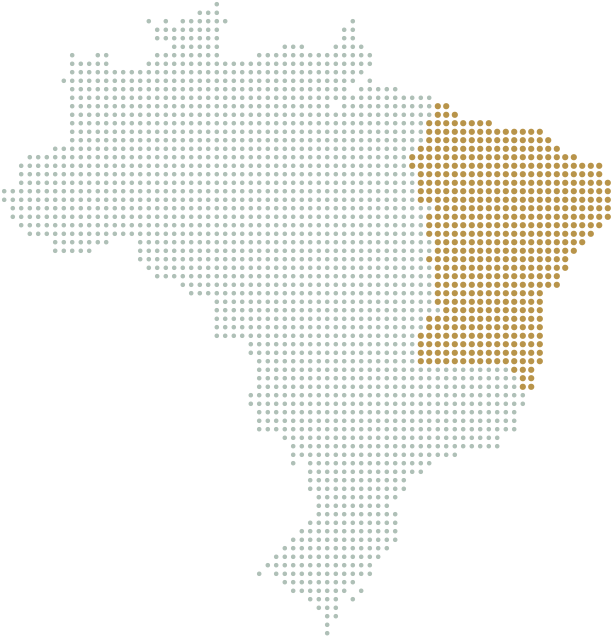
Mapa do Brasil com a área de atuação da Sudene em destaque
Área da SudeneOs nove estados do Nordeste, o norte de Minas Gerais e o norte do Espírito Santo.
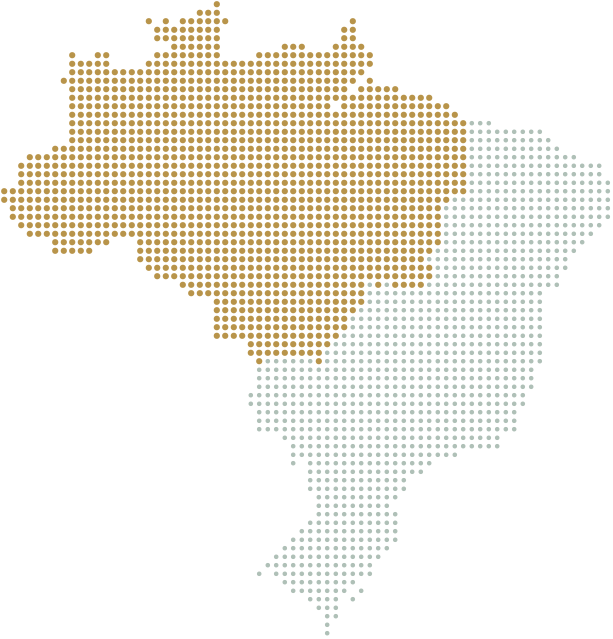
Mapa do Brasil com a área de atuação da Sudam em destaque
Área da SudamA Amazônia Legal: Acre, Amapá, Amazonas, Mato Grosso, Pará, Rondônia, Roraima, Tocantins e parte do Maranhão.
02 · Quem pode pedir

O incentivo não é automático. Depende do projeto.

Só tem direito a empresa com projeto aprovado pela Sudene ou pela Sudam, que investiu na região e gera lucro na operação incentivada. Quatro condições pesam na análise:

  • Localização: a unidade fica na área da Sudene ou da Sudam.
  • Setor prioritário: como infraestrutura, indústria de transformação, agroindústria, agricultura irrigada, mineração, turismo e tecnologia.
  • Tipo de projeto: um dos quatro enquadramentos ao lado.
  • Lucro real: é o regime em que a redução é aplicada. Empresas do lucro presumido também podem obter o laudo e usá-lo se migrarem.
  1. 01

    Implantação

    Um novo empreendimento instalado na região.

  2. 02

    Modernização

    Investimento em equipamentos e processos que atualiza uma operação que já existe.

  3. 03

    Ampliação

    Aumento da capacidade instalada de uma unidade em operação.

  4. 04

    Diversificação

    Uma nova linha de produtos ou serviços na unidade.

03 · Simplificando em números

Cada ponto percentual pesa no resultado.

Uma indústria com R$ 10 milhões por ano de IRPJ sobre o lucro da operação incentivada tinha, com os 75%, um benefício de R$ 7,5 milhões por ano. Com 60%, terá R$ 6 milhões.

São R$ 1,5 milhão a mais de imposto por ano, da ordem de R$ 15 milhões em dez anos.

Exemplo ilustrativo publicado por André Medeiros no Diario de Pernambuco, em 14 de novembro de 2026. O valor de cada empresa depende do lucro da operação incentivada.

Benefício anual com R$ 10 milhões de IRPJ
75% até 2025R$ 7,5 milhões
67,5% 2026, LC 224R$ 6,75 milhões
60% 2027, se o PLP 299 for aprovadoR$ 6 milhões

A diferença entre o benefício e os R$ 10 milhões é o imposto pago. Os 60% dependem da aprovação do PLP 299/2026.

04 · LC 224 e PLP 299

O percentual está caindo. Quem se antecipa preserva a regra atual.

A LC 224/2025 criou um corte linear de 10% nos benefícios tributários federais. O PLP 299/2026, em tramitação no Congresso, dobra esse corte para 20%. O texto preserva os benefícios já concedidos.

  1. Até 202575%Segue valendo, até 2034, para quem obteve o laudo em 2025.
  2. 2026 · LC 22467,5%Percentual em vigor para os laudos concedidos neste ano.
  3. 2027 · PLP 29960%A partir de 1º de janeiro de 2027, se o projeto for aprovado.

Quatro perfis de empresa que devem protocolar o quanto antes

Quem já tem o benefício

Pode obter um novo laudo por modernização, ampliação ou diversificação, com um novo período de dez anos. O caminho vale também para quem tem laudo perto do fim.

Quem tem projeto novo para depois de 2028

Na Sudene, pode apresentar carta-consulta para buscar a aprovação prévia do projeto no regime atual. Projetos que entram em operação antes seguem o pleito normal.

Quem opera na região e nunca pediu

Deve pedir agora, mesmo que hoje esteja no prejuízo. Quando o resultado virar, a empresa já estará no percentual do regime atual.

Quem está no lucro presumido

Pode obter o laudo agora. Se migrar para o lucro real, por limite ou por escolha, já terá o laudo constitutivo com o percentual atual.

Saiba mais: artigo de André Medeiros no Diario de Pernambuco (PDF) e reportagem do Movimento Econômico.

05 · Como funciona o pleito

Do mapeamento ao Laudo Constitutivo.

Um pleito bem feito exige levantar investimentos, capacidade instalada, produtos e documentos da empresa. O caminho tem seis etapas.

  1. 01

    Mapeamento

    Levantamos as unidades na área da Sudene e da Sudam e os projetos previstos para os próximos anos.

  2. 02

    Enquadramento

    Definimos o tipo de projeto e confirmamos se o setor é prioritário para a região.

  3. 03

    Pleito

    Reunimos investimentos, capacidade instalada, produtos e documentos e protocolamos o pedido no sistema do órgão.

  4. 04

    Análise e vistoria

    Respondemos às exigências técnicas e acompanhamos a vistoria da unidade.

  5. 05

    Laudo Constitutivo

    O órgão emite o laudo que reconhece o direito ao incentivo e o percentual aplicável.

  6. 06

    Receita Federal e manutenção

    Pedimos o reconhecimento do benefício à Receita e mantemos as obrigações em dia nos anos seguintes.

06 · Como a MDS atua

O laudo é estático. A operação não é.

Há mais de 20 anos os profissionais da MDS conduzem pleitos na Sudene e na Sudam, do enquadramento à manutenção do benefício.

  • Classificamos o projeto e verificamos setor, localização e regime tributário.
  • Elaboramos o pleito com todas as informações exigidas e acompanhamos respostas e vistoria até o Laudo Constitutivo.
  • Conduzimos o reconhecimento do benefício na Receita Federal.
  • Mantemos laudo, operação, apuração e obrigações acessórias alinhados nos anos seguintes.
07 · Perguntas frequentes

Sudene e Sudam, sem rodeios.

Por André Medeiros, sócio fundador da MDS · Atualizado em

Qual a diferença entre a Sudene e a Sudam?

Os incentivos são os mesmos. Muda a área: a Sudene atende o Nordeste, o norte de Minas Gerais e o norte do Espírito Santo, e a Sudam atende a Amazônia Legal, que inclui o Mato Grosso, o Tocantins e parte do Maranhão.

A redução é de 75% ou de 67,5%?

Depende do ano do laudo. Os 75% valeram até 2025 e seguem valendo, até 2034, para quem obteve o laudo naquele ano. Com a LC 224, o percentual caiu para 67,5% em 2026. Se o PLP 299 for aprovado, cairá para 60% a partir de 1º de janeiro de 2027.

Posso ter a redução e o reinvestimento ao mesmo tempo?

Sim. Os dois incentivos podem ser pedidos separadamente ou em conjunto. A redução diminui o imposto devido, e o reinvestimento devolve parte dele para aplicação em máquinas e equipamentos do projeto.

Empresa com prejuízo pode pedir o benefício?

Pode e deve. A redução incide sobre o lucro, então sem lucro não há o que reduzir. Mas, se há expectativa de lucro nos próximos dez anos, o laudo obtido agora faz com que, quando o resultado virar, a empresa esteja no percentual do regime atual.

Empresa do lucro presumido pode pedir?

Pode obter o laudo, ainda que não possa usufruir dele nesse regime. Se ultrapassar o limite do presumido, ou optar pelo lucro real por qualquer outra razão, já terá o laudo constitutivo com o percentual atual.

O que acontece quando os 10 anos terminam?

A empresa pode obter um novo laudo por modernização, ampliação ou diversificação, com um novo período de dez anos de benefício. Por isso vale planejar o novo pleito antes do fim do laudo atual.
Próximo passo

Complexidade fiscal, transformada em decisões estratégicas para sua empresa.

Conte sobre a operação, o investimento ou o benefício que você quer revisar. Nós podemos te ajudar.

andre@mdsconsultores.adv.br
Duas pessoas apertando as mãos em uma reunião de negócios